
관련 인사이트
인도 비료 시장은 관세 면제가 종료되고 MMTC 입찰이 가격을 인상함에 따라 변화하는 역학에 직면
인도의 비료 관세 면제 종료와 MMTC Q3 입찰 개시로 우레아 및 DAP에 대한 조달 전략이 재편되고 있습니다.가격 변동성이 커짐에 따라 농민, 수입업자 및 정책 입안자들은 기대치를 재조정하고 있습니다.이 기사에서는 주요 동인과 시장 영향을 분석합니다.
2026년 2분기 수크랄로스 공급망: 중국 주도, 계약 조정
2026년 상반기에도 중국의 수크랄로스 생산량은 견조한 반면 운송비는 완화되어 구매자에게 전략적 우위를 제공합니다.기업은 이러한 추세를 활용하여 보다 유리한 계약을 체결하고 식품 감미료의 장기 공급을 확보할 수 있습니다.

2026년 3분기 포름알데히드 시장 전망: 메탄올 가격 인하가 나타나지만 수지 가격 조정에는 시간이 걸릴 것입니다
포름알데히드 생산자들은 메탄올 공급 조건이 개선되고 원유 가격이 완만해짐에 따라 마침내 공급원료 비용 압력이 완화될 수 있습니다.그러나 계약 구조 및 재고 주기로 인해 시장 조정이 2026년 8월로 지연되므로 우레아-포름알데히드 및 페놀-포름알데히드 수지 구매자는 즉각적인 가격 인하를 기대해서는 안 됩니다.
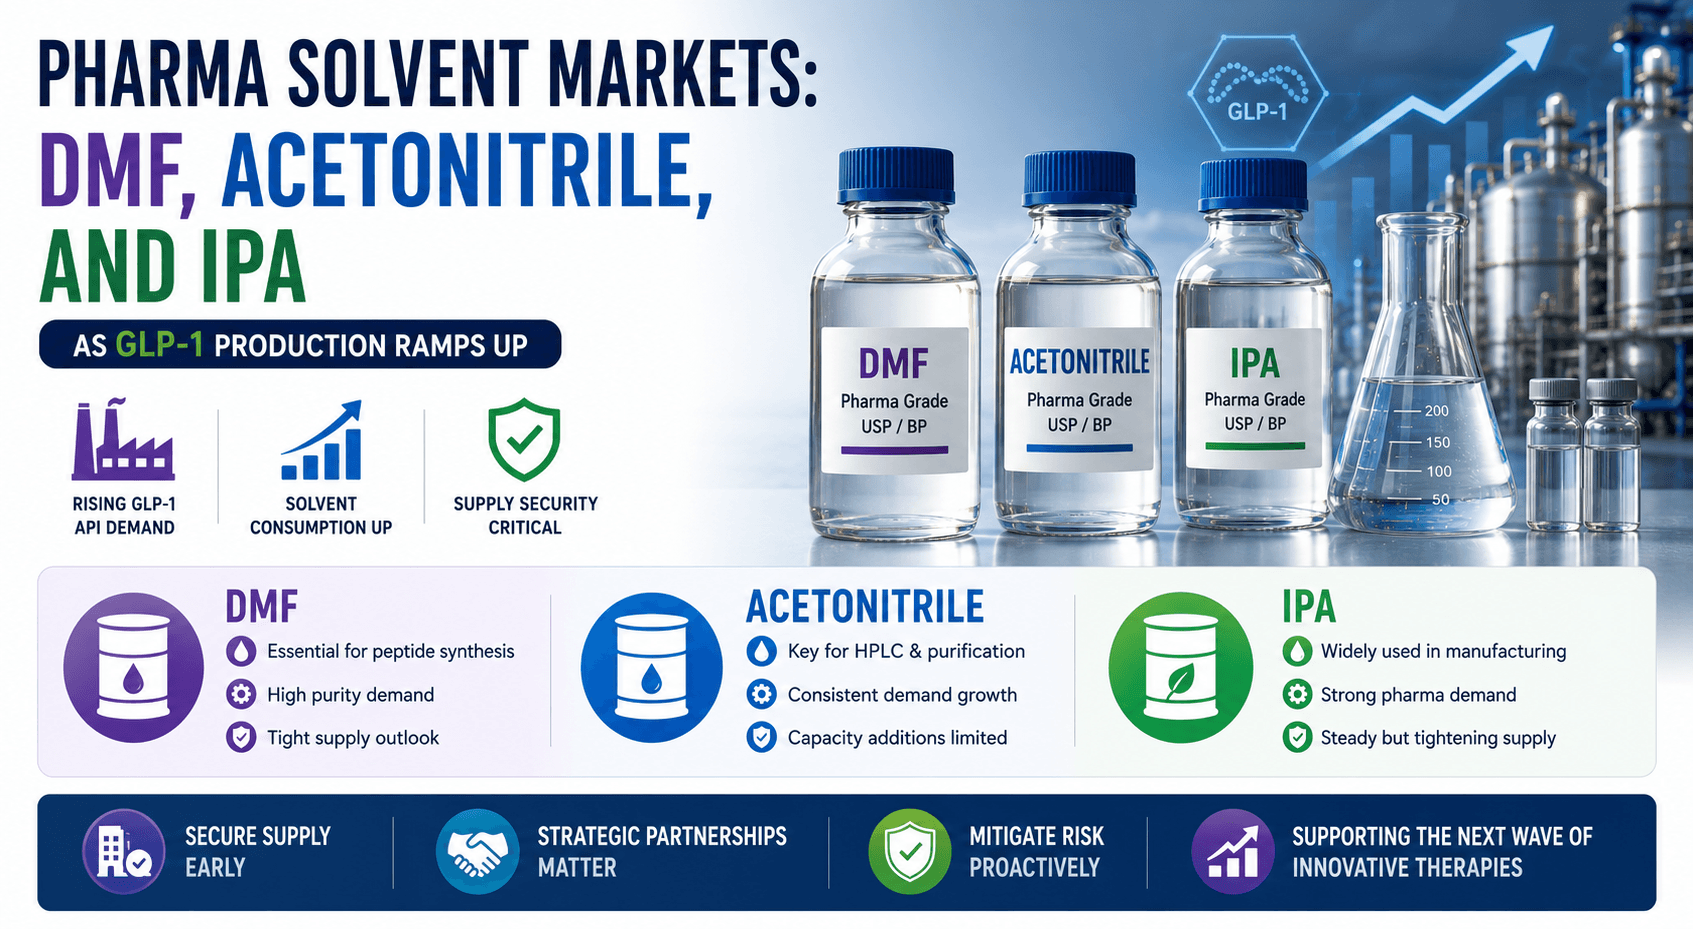
제약 용제 시장: GLP-1 생산량 증가에 따른 DMF, 아세토니트릴 및 IPA
GLP-1 API 생산이 전 세계적으로 확장됨에 따라 DMF, 아세토니트릴 및 IPA 시장은 새로운 수요 사이클에 진입하고 있습니다.의약품 구매자는 2026년 하반기에 펩타이드 제조 수요 증가로 인해 공급이 줄어들기 전에 지금 용제 계약을 재협상해야 합니다.

인도 케미컬 워치: ONGC, 원유 다양화가 2026년 석유화학 시장을 주도할 것으로 베네수엘라 주목
호르무즈 위기로 전 세계 석유 흐름이 바뀌면서 인도 ONGC는 확장되는 정유 네트워크를 위한 공급 원료를 확보하기 위해 베네수엘라 원유를 평가하고 있습니다.이러한 움직임은 2026년까지 수입을 다변화하고 국가의 석유화학 공급망을 안정화하려는 광범위한 전략을 나타냅니다.
에탄올 시장 전망 2026: 호주의 에너지 혼란으로 공급 비용 문제 제기
Ichthy의 LNG 산업 활동이 지역 공급 원료 및 에너지 시장 전반에 불확실성을 야기함에 따라 에탄올 시장은 호주의 에너지 혼란을 주시하고 있습니다.구매자들은 2026년 상반기까지의 에너지 비용, 공급 안정성 및 생산 조건이 에탄올 가격에 어떤 영향을 미칠 수 있는지 평가하고 있습니다.
업데이트를 놓치지 마세요! 지금 뉴스레터를 구독하세요
Tradeasia는 귀하의 개인정보 보호를 중요하게 생각합니다. 제공하신 정보는 관련 콘텐츠, 제품 및 서비스 안내를 위해 사용됩니다. 자세한 내용은 개인정보 처리방침을 확인해 주세요.