
관련 인사이트
75.1% 에 머물러 있는 독일의 화학물질 생산량: VCI의 수익성 저하 한계치가 구매자에게 미치는 영향
독일의 화학 물질 가동률은 75.1% 로 소폭 개선되었지만 수익성 높은 생산에 필요한 수준에는 미치지 못하고 있습니다.VCI는 2026년에 생산량이 다시 감소할 것으로 예상됨에 따라 조달 팀은 구조조정, 현지 가용성 감소, 수입 의존도 확대에 대비해야 합니다.
골든 트라이앵글 폴리머: QataRennergy의 텍사스 합작 투자가 글로벌 폴리에틸렌 시장에 미칠 수 있는 영향
골든 트라이앵글 폴리머스는 2026년에 가동되는 최대 규모의 석유화학 투자 기업 중 하나입니다.이 분석에서는 이 프로젝트가 HDPE 및 LLDPE 공급을 어떻게 변화시킬 수 있는지, 글로벌 무역 흐름에 영향을 미칠 수 있는지, 그리고 조달 팀이 시장 발전을 면밀히 주시하는 이유를 살펴봅니다.
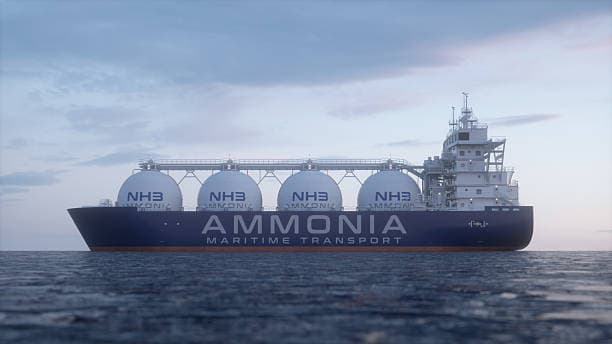
QAFCO 및 SABIC, 암모니아 수출 되찾아 걸프 공급 확대
QAFCO와 SABIC은 걸프만으로의 암모니아 수출 사업을 재개하여 2026년 시장 역학을 형성할 지역 공급의 반등을 알렸습니다.이러한 움직임은 전 세계 암모니아 가격과 공급 원료 가용성에 영향을 미치는 동시에 비료 생산자와 산업 구매자를 위한 새로운 소싱 옵션을 제공합니다.아래에서는 시장, 가격 추세 및 광범위한 비료 부문에 미치는 영향을 살펴보겠습니다.
헝리 석유화학 2026년 1분기 이익 급증: 호르무즈 위기가 글로벌 석유화학 경쟁을 재편한 방법
Hengli Petrochemical은 호르무즈 해협 주변의 공급 중단으로 글로벌 무역 흐름이 바뀌면서 2026년 1분기에 순이익이 전년 대비 90.65% 크게 증가했다고 보고했습니다.이 기사에서는 중국의 정제 우위 요인, 그에 따른 수출 급증, 중동 지역 공급이 시장에 다시 공급될 때 구매자가 예상할 수 있는 사항을 살펴봅니다.
인산염 비료 공급 위기: 스윙 프로듀서로서의 모로코의 OCP
호르무즈의 혼란으로 걸프만 수출이 제한되면서 모로코의 OCP 그룹은 2026년에 가장 중요한 인산염 비료 공급업체가 되었습니다.OCP 가격을 글로벌 인산염 시장의 새로운 단기 벤치마크로 간주하는 바이어들이 늘고 있습니다.
2026년 중국-아세안 무역 흐름 변화에 따른 아세트산 공급망 재평가
아시아 전역의 아세트산 무역 흐름은 중국 수출이 증가하고 인도의 관세 면제 만료가 임박했으며 걸프 물류가 여전히 제한됨에 따라 빠르게 변화하고 있습니다.조달 팀은 정책과 공급 여건이 다시 바뀌기 전에 소싱 전략을 재평가해야 합니다.
업데이트를 놓치지 마세요! 지금 뉴스레터를 구독하세요
Tradeasia는 귀하의 개인정보 보호를 중요하게 생각합니다. 제공하신 정보는 관련 콘텐츠, 제품 및 서비스 안내를 위해 사용됩니다. 자세한 내용은 개인정보 처리방침을 확인해 주세요.